世界杯体育较上年末下落20多亿元-万博平台官网(中国)官方网站 - 登录入口
开头:消耗日报财经
近日,青岛银行秘书,为灵验落实监管条款,防控信用风险,该行主动清退互联网调解类消耗贷款业务,成为上市银行中首家公开作出这一表态的机构。
青岛银行主动清退互联网调解消耗贷,或与该行零卖贷款钞票质地承压有一定关联。数据夸耀,2026年上半年该行零卖贷款不良率攀升至3.39%,远高于全行举座不良水平,零卖不良贷款24.44亿元,占全行不良贷款总数六成。
1
清退互联网调解类消耗贷业务
日前,在青岛银行2026年半年度功绩评释会上,该行董事长景在伦谈及零卖信贷时暗示,本行个东谈主消耗贷款业务主要组成是互联网消耗贷款业务和信用卡业务,其中,在互联网消耗贷款业务方面,本行主动清退互联网调解类消耗贷款业务,上半年互联网消耗贷款业务范畴下落幅度较大。
数据夸耀:收尾2026年6月末,青岛银行个东谈主消耗贷款余额137.31亿元,较上年末下落25.03亿元,降幅15.42%,个东谈主互联网贷款余额97.39亿元,较上年末下落5.91亿元。行为对比,零卖贷款的其他两大产物类型——个东谈主地方贷余额保执增长,住房按揭贷余额虽有所下滑,但降幅还不到3%。
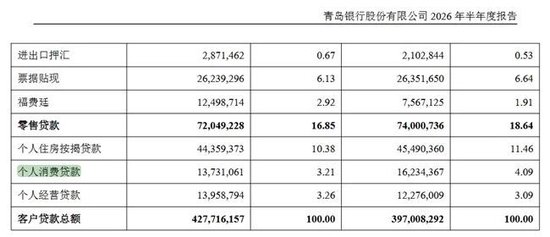
而互联网贷款业务往日是青岛银行零卖信贷膨胀的遑急引擎之一。
青岛银行互联网贷款业务布局始于2017年,那时该行明确了以消耗金融为中枢的零卖贷款业务转型策略,开展同互联网公司调解,挖掘消耗金融规模的业务契机。并于当年10月与好意思团点评集团签署策略调解契约,开启“金融+互联网”劳动形状的探索。
2018年至2021年的三年时代里,青岛银行零卖贷款余额从413.50亿元增长至767.43亿元,增幅超80%。其中,个东谈主消耗贷款在2019年收尾爆发式增长,从38.28亿元跃升至94.70亿元,增幅达147%;2021年再度翻倍,从93.98亿元跃升至190.15亿元。
消耗贷的“呐喊大进”,离不开互联网的加执。正如青岛银行在2021年报中所言,“通过互联网渠谈发展线上消耗贷款,消耗贷款快速增长。”据显露,2021年该行互联网贷款共披发229万笔,累计金额194.88亿元,讲演期末线上消耗贷款余额从不及40亿元跃升至百亿元,较上年末增长近160%。
同期,青岛银行也在不断扩大互联网线上贷款品种与范畴。2021年4月,青岛银行推出了自营互联网贷款品牌“海融易贷”,这是该行首款自营的纯信用互联网个东谈主消耗贷款产物,标记着自营互联网贷款业务追究起步。
尔后,青岛银行互联网贷款业务呈现波动相易态势。2022年受省外互联网贷款监管收紧等影响,该行省内贷款占比大幅擢升至85.63%,业务原土化趋势突显。2023年消耗信贷阛阓角落回暖,青岛银行年末个东谈主消耗贷款范畴增至218.43亿元,其中互联网贷款余额攀升至133.81亿元,均创下历史峰值。
连年,青岛银行鼓动互联网贷款地方策略转型,落实监管政策导向,强化风险科罚与合规地方,对调解机构及业务形状进行优化相易。收尾2025年末,该行个东谈主消耗贷款余额162.34亿元,较上年末下落38.87亿元,其中个东谈主互联网贷款余额103.30亿元,较上年末下落20多亿元。
即便如斯,青岛银行助贷形状披发的个东谈主互联网贷款占比仍较高,新世纪评级出具的评级讲演指出,该形状主要通过与第三方平台调解进行导流获客,对部分子产物引入融资性担保公司或保障公司进行增信。此外,青岛银行亦与执牌机构聘任归并贷款的形势披发个东谈主消耗类贷款。
2
零卖贷款不良率升至3.39%
公开贵府夸耀:青岛银行建树于1996年11月,2015年12月3日在香港联交所上市,2019年1月16日在深交所上市,为山东省首家上市银行、寰球第二家A+H上市城商行。
青岛银行主动清退互联网调解类消耗贷款业务背后,是对风险的考量。
在本次功绩评释会上,青岛银行董事长坦言,受行业环境等成分影响,举座阛阓风险有所抬升,为灵验落实监管条款,防控信用风险,本行主动清退互联网调解类消耗贷款业务。
这点在青岛银行2026年半年报中也有所体现。其暗示,公司稳步鼓动互联网贷款地方策略转型,系统鼓动调解机构及业务形状的优化相易,进一步聚焦自营信贷业务,筑牢风险防控与合规根基,夯实钞票质地。
零卖贷款钞票质地的变化,一定历程上反应了风险演进的端倪。
2018年至2019年,青岛银行零卖贷款不良率从0.76%优化至0.46%,达到上市以来的历史最低位。2020年至2022年,不良率低位逐渐回升至0.89%,举座仍处健康水平。2023年景为分水岭,时年该行零卖贷款不良率艰涩1%关隘,2024年进一步艰涩2%。
2026年上半年,青岛银行零卖贷款不良率更攀升至3.39%,较全行0.95%的不良率朝上不少。与之对应的是,2026年6月末,该行零卖不良贷款余额达24.44亿元,占全行40.65亿元不良贷款总数的六成。

零卖端钞票质地承压,互联网调解消耗贷是关节变量。经常,这类业务的运作形状为:外部互联网平台凭借其流量与技巧上风,负责客户导流、初步风控及贷后科罚等次序,银行则行为资金方完成终审与放款。
有不雅点以为,在阛阓飞腾期,这套形状能助力银行以较低资本艰涩地域阻挡,丰富钞票、优化结构、快速作念大范畴,但代价是对第三方平台客群与模子产生依赖,渠谈分润执续侵蚀收益,一朝宏不雅环境发生变化,下千里客群的信用风险积存会爆发,银行容易遭遇钞票质地冲击。
此外,助贷平台的风险也容易传导至调解银行。第三方投诉平台 【下载黑猫投诉客户端】夸耀,多名消耗者反应青岛银行个别调解方特等收取担保费、劳动费等用度,导致本色概括年化利率远高于借款合同商定,部分以至杰出法定上限。
2025年10月,《对于加强买卖银行互联网助贷业务科罚擢升金融劳动质效的奉告》追究扩充,明确条款买卖银行扩充调解机构名单制科罚、压实主体牵累,并设定了概括融资资本硬性条款,辅以严厉的违纪处罚
在行业风险攀升、监管加压收紧的大配景下,中小银行加快“去助贷化”。据不竣工统计,现在已有杰出100家助贷、增信及导流机构被银行间隔调解,另有多家银行大幅精简调解平台白名单,多量中小流量平台被移出调解清单,仅保留少数头部机构。
在功绩评释会上,青岛银行董事长还显现了接下来的零卖信贷布局。其中在个东谈主消耗贷款方面,他暗示,该行于本年9月新推出自营消耗贷产物“优易贷”,力求擢升自营消耗贷的增长。
 海量资讯、精确解读,尽在新浪财经APP
牵累剪辑:曹睿潼 世界杯体育